Zacząłeś budowę domu i zabrakło Ci pieniędzy. Czy bank pomoże ją dokończyć?
Działka kupiona. Fundamenty gotowe. Ściany stoją, może jest już nawet dach. Na budowie widać postępy, ale pieniędzy na koncie zostało zdecydowanie mniej, niż zakładałeś.
Najważniejsze w skrócie
- Finansowanie dokończenia budowy wymaga oceny aktualnego stanu inwestycji.
- Bank analizuje dokumenty, kosztorys i zdolność kredytową.
- Wykonane prace mogą mieć znaczenie dla wkładu, ale wymagają wyceny.
Wprowadzenie
Takie sytuacje nie muszą wynikać z błędów inwestora. Czasem zmieniają się ceny materiałów, zakres prac lub sytuacja rodzinna. Problem zaczyna się wtedy, gdy do zakończenia budowy potrzeba kolejnych kilkuset tysięcy złotych.
Pojawia się pytanie: czy można otrzymać kredyt hipoteczny na dom, którego budowa już się rozpoczęła?
Tak. Bank może sfinansować dokończenie rozpoczętej budowy, choć decyzja zależy między innymi od jej stanu prawnego, technicznego, kosztorysu oraz zdolności kredytowej inwestora.
Wydałeś 250 tys. zł. Czy te pieniądze mogą być wkładem własnym?
Załóżmy następującą sytuację.
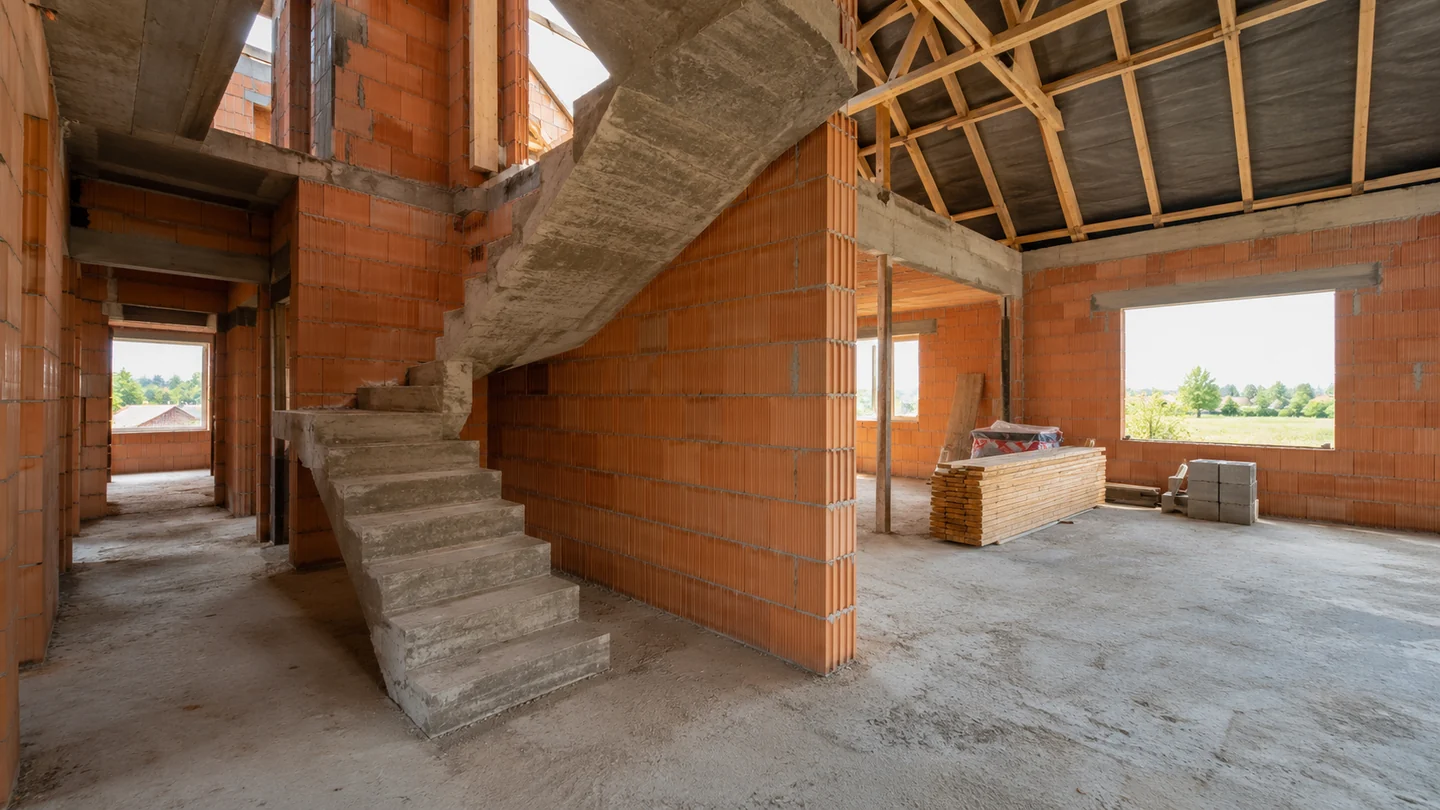
Wartość posiadanej działki wynosi 180 tys. zł. Na rozpoczęcie budowy wydałeś już 250 tys. zł. Wykonano fundamenty, ściany i część konstrukcji dachu.
Do zakończenia inwestycji potrzebujesz jeszcze 350 tys. zł.
Nie oznacza to, że musisz zebrać kolejne 20% tej kwoty w gotówce.
Bank może uwzględnić wartość działki i wykonanych dotychczas prac jako wkład własny. Takie rozwiązanie opisują w swoich zasadach finansowania między innymi ING Bank Śląski oraz Bank Pekao.
Trzeba jednak rozróżnić dwie rzeczy: poniesione wydatki i aktualną wartość nieruchomości.
Jeżeli wydałeś 250 tys. zł na budowę, bank nie musi automatycznie uznać, że nieruchomość zyskała dokładnie tyle samo na wartości.
Znaczenie będzie miała wycena oraz sposób rozliczania wkładu własnego w danej instytucji.
Co sprawdzi bank przed udzieleniem kredytu?
Przy zakupie gotowego mieszkania procedura dotycząca samej nieruchomości jest zazwyczaj prostsza. Bank ocenia określony lokal i jego stan prawny.
W przypadku domu w budowie dochodzi analiza całej inwestycji.
Bank może wymagać dokumentacji potwierdzającej prawo do gruntu, legalność wykonywanych robót, ich rzeczywisty zakres i możliwość zakończenia budowy zgodnie z projektem.
Istotne mogą być w szczególności:
- dokument potwierdzający prawo własności działki i numer księgi wieczystej,
- decyzja o pozwoleniu na budowę lub dokumentacja właściwa dla inwestycji realizowanej na zgłoszenie,
- projekt budowlany,
- dziennik budowy, jeżeli jest wymagany,
- aktualny kosztorys,
- harmonogram dalszych prac,
- wycena nieruchomości.
Dokładna lista zależy od banku i rodzaju inwestycji.
Warto wcześniej sprawdzić, czy wykonane roboty odpowiadają dokumentacji. Jeżeli na budowie wprowadzono istotne zmiany bez wymaganych formalności, problem może wykraczać poza samo finansowanie.
Kredyt na dokończenie budowy a wypłata pieniędzy
Bank zazwyczaj nie przekazuje całej kwoty kredytu na budowę domu od razu.
Środki mogą być wypłacane w transzach, zgodnie z uzgodnionym harmonogramem. Zanim bank wypłaci kolejną część, może sprawdzić postęp prac.
Przykładowo kredyt w wysokości 350 tys. zł może być podzielony na kilka wypłat przeznaczonych na określone etapy inwestycji.
Nie należy jednak zakładać, że każdy bank zastosuje taki sam podział lub zaakceptuje dowolny termin realizacji.
Kluczowe pytanie brzmi: czy pieniądze z danej transzy wystarczą na wykonanie prac wymaganych przed uruchomieniem następnej?
Jeśli bank uzależni kolejną wypłatę od zakończenia określonego etapu, a inwestor wyczerpie środki wcześniej, może powstać trudna sytuacja finansowa.
Dlatego harmonogram kredytu musi odpowiadać realnemu przebiegowi budowy, a nie wyłącznie optymistycznym założeniom.
Czy trzeba od razu spłacać pełne raty?
W kredytach budowlanych może występować karencja w spłacie kapitału.
Oznacza to, że przez ustalony okres kredytobiorca spłaca przede wszystkim odsetki od wykorzystanej kwoty kredytu, zamiast standardowych rat kapitałowo-odsetkowych.
Przykładowo przy wypłaconych 200 tys. zł i oprocentowaniu 6% rocznie miesięczne odsetki wynosiłyby około 1000 zł, przy uproszczonym rozliczeniu 1/12 roku.
Po uruchomieniu kolejnej transzy odsetki są naliczane od większego zadłużenia.
Karencja może pomóc w finansowaniu bieżących prac, ale nie jest bezpłatną przerwą od kredytu. Kapitał w tym okresie nie maleje wskutek regularnych spłat, co może zwiększać łączny koszt odsetkowy.
A co, jeżeli budowa stoi od kilku lat?
Tutaj potrzebna jest większa ostrożność.
Dla banku znaczenie może mieć nie tylko obecny stan budynku, ale również legalność i ciągłość procesu budowlanego.
Zgodnie z Prawem budowlanym przerwanie budowy na okres dłuższy niż trzy lata może powodować wygaśnięcie decyzji o pozwoleniu na budowę. Trzeba przy tym ustalić faktyczny przebieg robót i sposób dokumentowania inwestycji.
Jeżeli dom stoi niedokończony od wielu lat, przed składaniem wniosku kredytowego warto skonsultować dokumentację z osobą posiadającą odpowiednie uprawnienia budowlane.
Niekiedy konieczna będzie również ocena stanu technicznego obiektu.
Od czego zacząć, zanim pójdziesz do banku?
Najpierw przygotuj realistyczny kosztorys pozostałych prac. Nie uwzględniaj tylko materiałów i robocizny. Sprawdź także instalacje, przyłącza, wymagane wykończenie, nadzór i wydatki potrzebne do zakończenia inwestycji w zakresie akceptowanym przez bank.
Następnie zestaw kosztorys z aktualną wartością działki i dotychczas wykonanych robót.
Dopiero z takim materiałem warto porównywać oferty kredytowe.
Wniosek: rozpoczęta budowa nie przekreśla możliwości uzyskania kredytu hipotecznego. Posiadana działka i wykonane prace mogą być istotnym atutem.
Największym zagrożeniem nie jest sam fakt, że zabrakło pieniędzy. Jest nim próba finansowania dalszych prac bez rzetelnego kosztorysu i bez sprawdzenia, czy bank zaakceptuje dokumentację oraz stan inwestycji.
Lista przed decyzją
0 z 3